史上最全的半导体产业链全景 封装服务
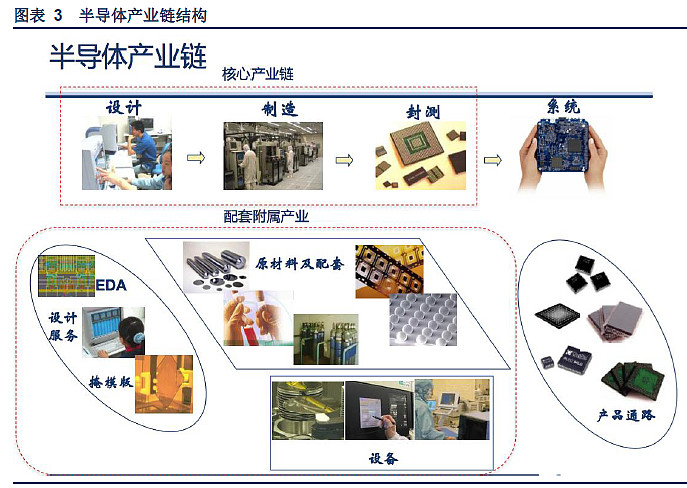
半导体产业链是一条高度全球化、分工精细的庞大链条,从设计工具、IP、芯片设计,到晶圆制造、封装测试,再到终端应用,环环相扣。其中,封装服务是芯片从“裸片”走向“成品”的关键环节。它不仅要保护脆弱的芯片免受物理损伤和环境侵蚀,还要实现芯片与外部电路的电信号连接、散热管理以及尺寸适配。可以说,没有先进的封装,就没有今天智能手机、人工智能、汽车电子等领域的繁荣。
一、封装服务在产业链中的位置
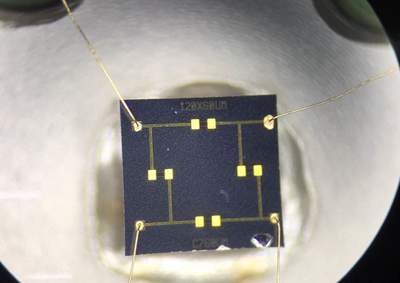
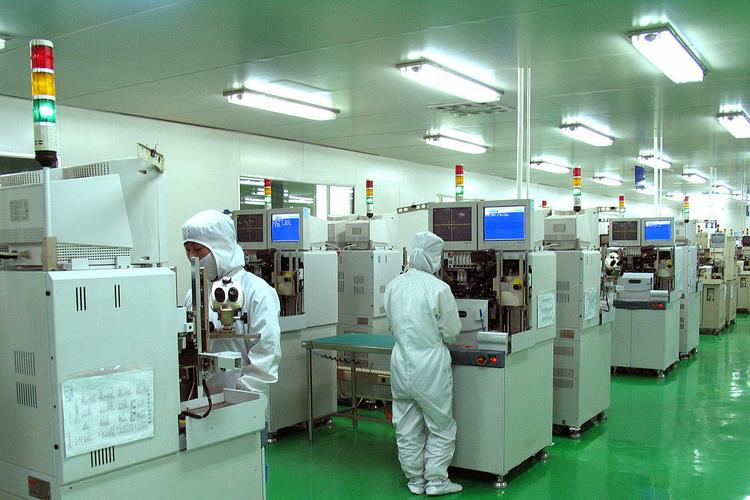
半导体产业链通常分为三大板块:设计、制造、封测。封装服务位于制造之后、系统集成之前,属于后道工序。具体流程包括:晶圆减薄、划片、贴片、引线键合或倒装焊、塑封、植球、切筋成型、测试等。封装完成后,芯片才能被贴装到PCB板上,进入整机装配。因此,封装服务既是芯片的“保护壳”,也是芯片与外界通信的“桥梁”。
从商业模式看,封装服务主要有三种形态:一是IDM(集成设备制造商)内部封装厂,如英特尔、三星、德州仪器;二是代工厂(Foundry)延伸封装,如台积电的CoWoS、InFO;三是专业封装测试代工(OSAT),如日月光、安靠、长电科技、通富微电、华天科技。其中,OSAT是独立封装服务的主力,占据了全球封装市场的大部分份额。
二、封装服务的技术演进
封装技术经历了从传统到先进、从单一到多元的演进。按互连方式,可分为引线键合、载带自动焊、倒装焊、硅通孔等。按封装形式,可分为DIP、QFP、BGA、CSP、WLCSP、SiP、2.5D/3D、Chiplet等。
1. 传统封装
以引线键合为核心,将芯片焊盘与引线框架或基板连接,再用塑封料包封。优点是成本低、工艺成熟,适用于电源管理、模拟芯片、MCU等。缺点是引脚密度有限、寄生参数大、散热一般。代表形式有DIP、SOP、QFP、QFN等。
2. 先进封装
当摩尔定律逼近物理极限,先进封装成为延续性能提升的重要路径。它通过缩短互连长度、增加互连密度、异质集成等方式,实现更高带宽、更低功耗、更小尺寸。典型代表包括:
- 倒装焊:芯片面朝下,通过凸点直接与基板连接,缩短信号路径,改善电性能。
- 晶圆级封装:在晶圆上完成封装和测试,再切割成单颗芯片,尺寸接近裸片,适合移动设备。
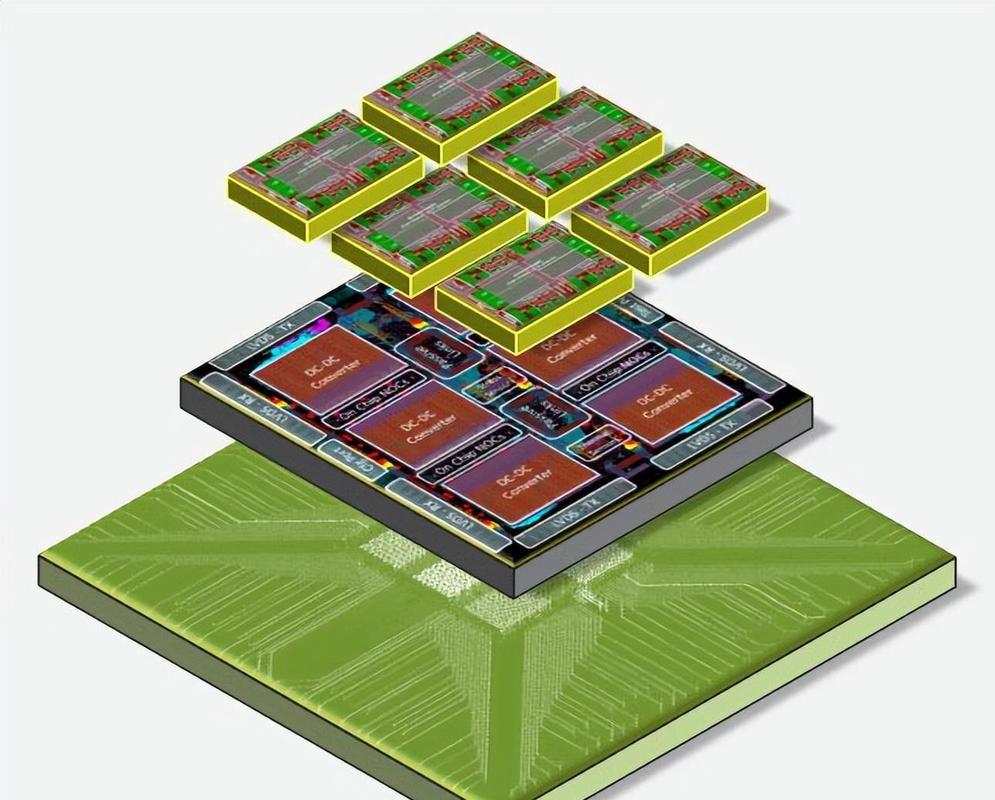
- 系统级封装:将多个不同工艺、不同功能的芯片(如处理器、内存、射频、传感器)集成在一个封装内,形成子系统。
- 2.5D封装:通过硅中介层或有机中介层,将多个芯片并排放置,实现高密度互连。台积电CoWoS是典型代表,广泛用于GPU、AI加速器。
- 3D封装:将芯片垂直堆叠,通过硅通孔(TSV)连接,进一步缩短互连、提升带宽。HBM内存就是3D堆叠的典范。
- Chiplet:将大芯片拆分为多个小芯片(芯粒),分别制造后再通过先进封装集成。这种方式提高良率、降低成本、加快迭代,已成为高性能计算的主流方向。
3. 封装与测试的融合
封装服务通常与测试紧密相连。测试包括晶圆测试(CP)和成品测试(FT),用于筛选不良品、验证功能与性能。随着先进封装复杂度提升,测试环节也前移或中移,出现已知良好芯片(KGD)、系统级测试(SLT)等新需求。
三、全球封装服务市场格局
全球封装测试市场长期保持稳定增长。根据多家市场研究机构数据,2024年全球封测市场规模约为900亿美元,预计到2030年将突破1300亿美元,年复合增长率约6%—8%。其中先进封装增速更快,年复合增长率可达10%以上。
从地区分布看,中国台湾地区、中国大陆、美国、韩国、日本、东南亚是主要封测基地。中国台湾地区拥有日月光、力成、京元电等龙头;中国大陆有长电科技、通富微电、华天科技、智路封测等,近年来通过并购和自主研发,技术能力快速提升;美国有安靠、英特尔、美光等;韩国有三星、SK海力士;日本有索尼、瑞萨;东南亚则有马来西亚、新加坡、菲律宾等封测重镇。
从竞争格局看,日月光在全球OSAT中稳居第一,安靠、长电科技、力成、通富微电、华天科技等位列前列。先进封装领域,台积电凭借CoWoS、InFO等独占鳌头,英特尔、三星也在积极布局。整体呈现“OSAT+Foundry+IDM”三足鼎立的态势。
四、封装服务的核心价值
- 电气性能:封装决定信号完整性、电源完整性、时钟同步等。先进封装缩短互连,降低寄生电容电感,提升频率和带宽。
- 散热管理:高性能芯片功耗大,封装需提供低热阻路径。均热片、导热硅脂、金属盖、液冷等方案不断演进。
- 机械支撑与保护:封装保护芯片免受湿气、尘埃、震动、冲击。同时提供机械强度,便于组装。
- 尺寸与集成度:移动设备要求轻薄短小,封装向晶圆级、系统级发展,将多颗芯片、无源器件、天线等集成在一起。
- 成本与良率:先进封装可提升良率、降低系统成本。Chiplet将大芯片拆分,避免“一颗坏、全片废”。
五、封装服务面临的挑战
- 技术挑战:随着互连密度增加,TSV、微凸点、混合键合等工艺难度陡增。热管理、应力控制、可靠性验证都面临新问题。
- 成本挑战:先进封装设备昂贵,研发投入大,中小厂商难以承受。
- 供应链挑战:封装材料、设备、基板等上游环节集中度高,易受地缘政治和突发事件影响。
- 人才挑战:先进封装涉及材料、机械、电子、物理、化学等多学科,高端人才稀缺。
- 标准与生态:Chiplet需要统一的互连标准(如UCIe),目前仍在完善中。
六、封装服务的未来趋势
- 异质集成:将不同材料、不同工艺、不同功能的芯片集成在一个封装内,实现“超异构”。
- 光电共封装:将光引擎与交换芯片封装在一起,降低功耗、提升带宽,适用于AI集群和数据中心。
- 3D堆叠与混合键合:混合键合可实现铜-铜直接连接,间距更小、性能更高,是3D封装的重要方向。
- 面板级封装:从晶圆级走向面板级,提升面积利用率、降低单位成本,适合大尺寸芯片。
- 绿色封装:无铅、无卤、低功耗、可回收成为行业共识。
- 智能化制造:AI、大数据、数字孪生用于封装工艺优化、良率提升、设备维护。
七、中国封装服务的发展
中国大陆封装测试产业起步较早,经过多年发展,已形成较为完整的产业链。长电科技、通富微电、华天科技位列全球OSAT前十,技术水平逐步接近国际先进。在先进封装方面,中国大陆企业积极布局Bumping、WLCSP、SiP、FC、2.5D/3D等,部分领域已实现量产。国内设备、材料、基板等配套能力也在提升。
在高端先进封装领域,中国大陆与国际领先水平仍有差距,尤其在设备、材料、EDA工具、IP等方面存在短板。未来需要加强产学研合作、加大研发投入、培养高端人才、完善产业生态。
八、
封装服务是半导体产业链中不可或缺的一环,也是后摩尔时代技术创新的主战场之一。从传统引线键合到先进异构集成,封装技术正在重新定义芯片的性能边界。随着AI、5G/6G、汽车电子、物联网等应用的爆发,封装服务将迎来更大的市场空间和更严峻的技术挑战。谁能在先进封装领域占据先机,谁就能在下一轮半导体竞争中掌握主动权。对于投资者、从业者和政策制定者而言,理解封装服务的全景,是把握半导体产业未来的关键一步。
如若转载,请注明出处:http://www.yuedaowuyin.com/product/52.html
更新时间:2026-10-07 21:35:41